Коротко о каждом отчёте
P&L (отчёт о прибылях и убытках, ОПиУ) показывает финансовый результат за период: сколько заработали и сколько потратили по начислению, независимо от того, когда прошли платежи. Итог P&L — прибыль или убыток.
ДДС (отчёт о движении денежных средств) показывает, сколько денег пришло на счета и в кассу и сколько ушло, а также каким стал остаток. Итог ДДС — изменение остатка денег за период.
P&L отвечает на вопрос «мы работаем в плюс или в минус». ДДС отвечает на вопрос «хватит ли денег заплатить на этой неделе».
Почему прибыль есть, а денег нет
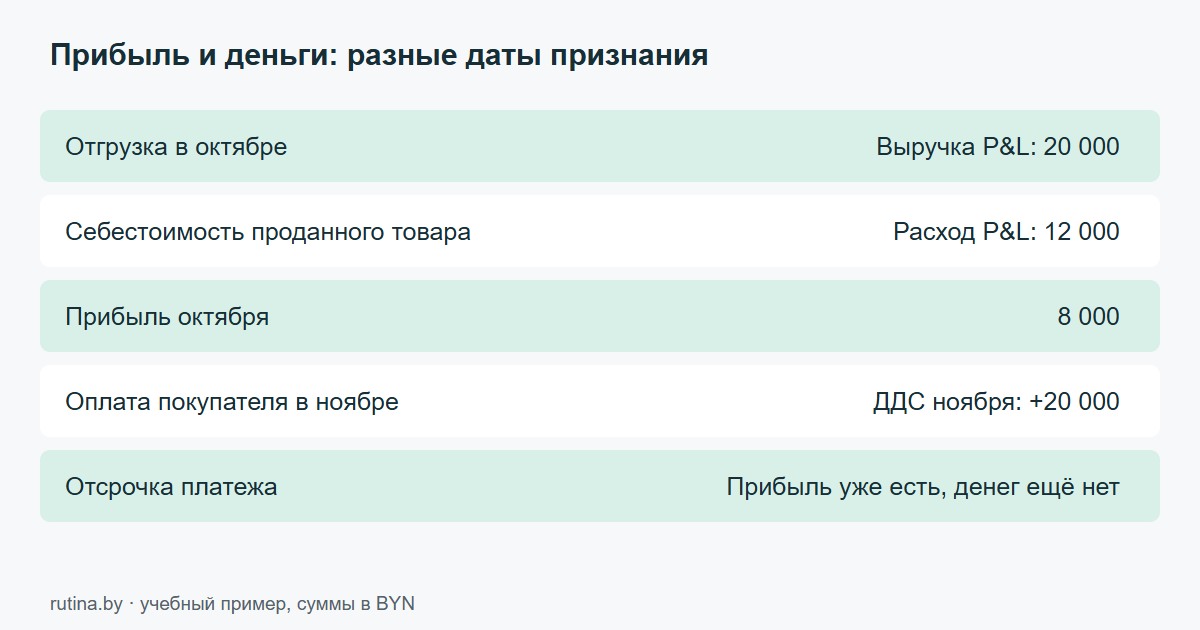
Типичная ситуация: компания отгрузила товар на 20 000 рублей с оплатой через месяц. В P&L выручка и прибыль появятся сразу — сделка состоялась. В ДДС денег пока нет, поступление отразится только когда клиент заплатит.
Обратная ситуация: клиент внёс предоплату 15 000 рублей за услугу, которую окажут позже. В ДДС деньги пришли, остаток вырос. В P&L выручки ещё нет — обязательство не выполнено.
Из-за этого по одному P&L нельзя планировать платежи, а по одному ДДС нельзя судить о прибыльности.
Что показывает каждый отчёт
- P&L: выручка, прямые расходы, валовая прибыль, постоянные расходы, операционная прибыль, рентабельность, прибыль по направлениям.
- ДДС: поступления и выплаты по статьям, остатки по счетам и кассам, внутренние перемещения, прогноз остатка, кассовые разрывы.
Как их связать
Оба отчёта можно вести в одной таблице на основе общего журнала операций. Каждая операция помечается статьёй и типом: влияет она на прибыль, на движение денег или на оба отчёта. Тогда P&L и ДДС всегда согласованы между собой, а вводить данные нужно один раз.
Плановую часть ДДС обычно называют БДДС — бюджет движения денежных средств. План и факт удобно держать в одной таблице, чтобы отклонения считались автоматически.
С чего начать
Минимальный набор для малого бизнеса — P&L помесячно и ДДС по неделям с прогнозом остатка. Управленческий баланс добавляют позже и только если есть данные по активам и обязательствам.
Если методики учёта пока нет, её можно составить вместе с бухгалтером или финансистом, а затем перенести в автоматизированную таблицу, где отчёты обновляются сами.
Числовой пример: продажа с отсрочкой
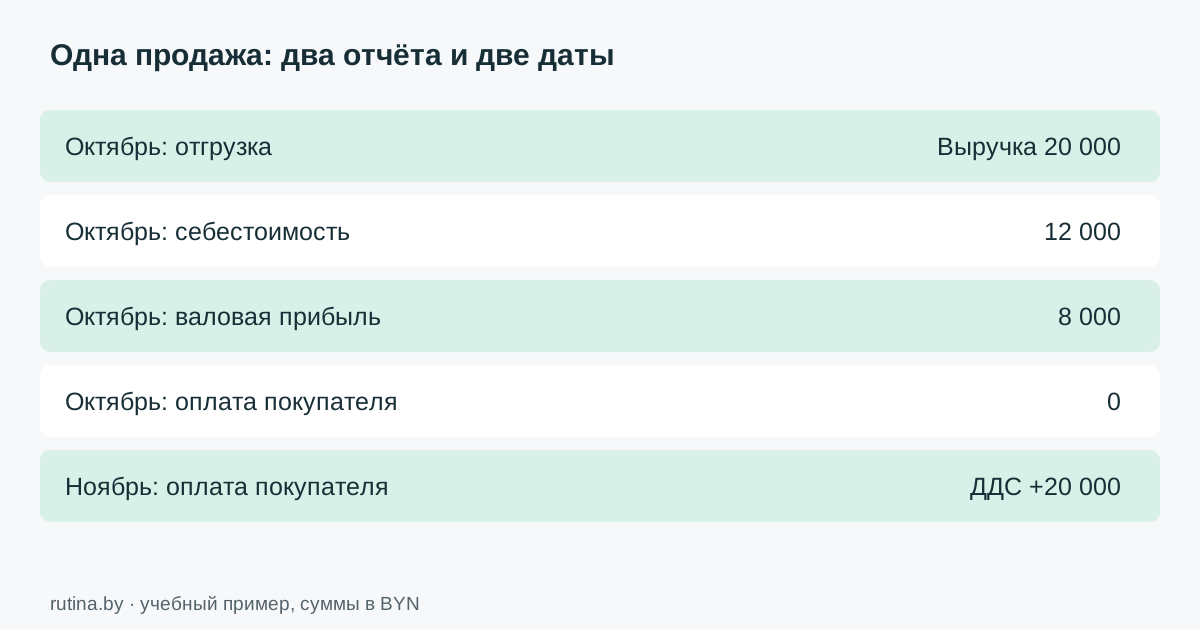
Представим учебную продажу товара в октябре на 20 000 BYN. Себестоимость проданного товара — 12 000 BYN. Покупатель оплатит счёт в ноябре. При принятой в примере методике начисления октябрьская выручка составит 20 000, валовая прибыль — 8 000, а поступление в октябрьском ДДС по этой сделке равно нулю. В ноябре ДДС покажет плюс 20 000, но повторно признавать ту же выручку в P&L нельзя. Это иллюстрация разницы дат, а не универсальная бухгалтерская проводка.
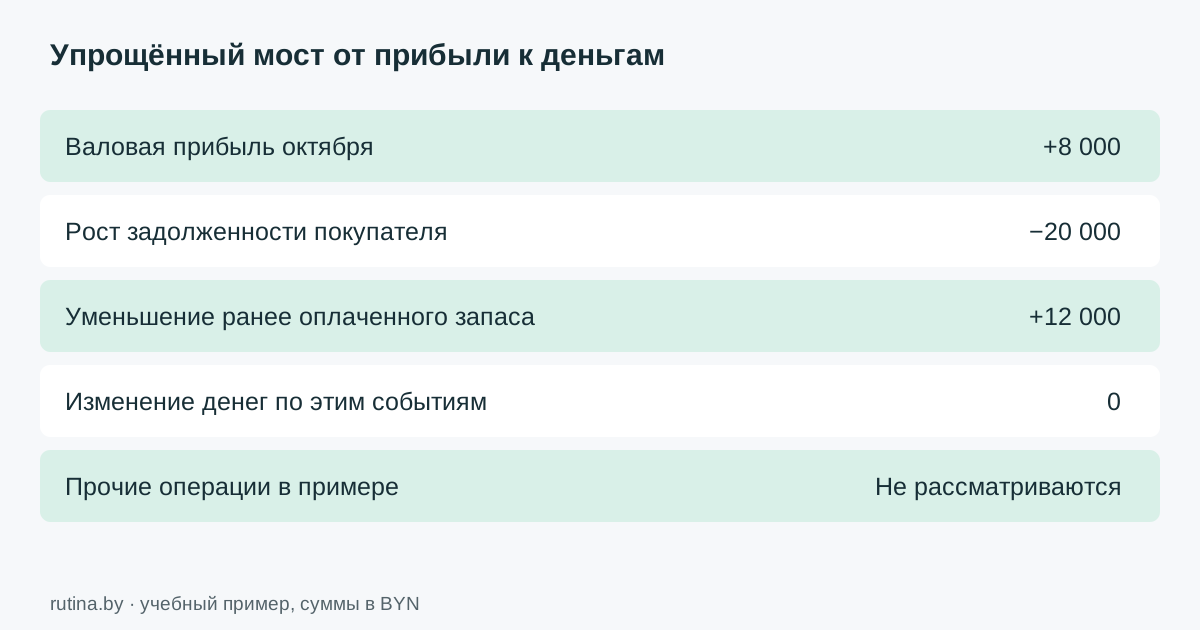
Допустим, товар закупили и оплатили ещё в сентябре. Сентябрьский ДДС уже содержит выплату поставщику на 12 000. В управленческом P&L по данной методике стоимость запаса становится расходом при продаже товара в октябре. Если вместо этого включить всю закупку в расходы сентября, прибыль двух месяцев исказится: первый будет выглядеть убыточным, а второй — слишком прибыльным. Метод признания доходов и расходов нужно выбрать заранее и применять последовательно.
В примере нет аренды, зарплаты, налогов и прочих расходов, поэтому 8 000 — валовая прибыль по продаже, а не чистая прибыль компании. Чтобы получить операционную прибыль, отдельно учитывают затраты периода. Полезно прямо подписывать промежуточные показатели: «валовая», «операционная», «чистая». Одно слово «прибыль» без пояснений часто приводит к спору между собственником и сотрудником, который собирает отчёт.
Какие операции нельзя автоматически считать выручкой
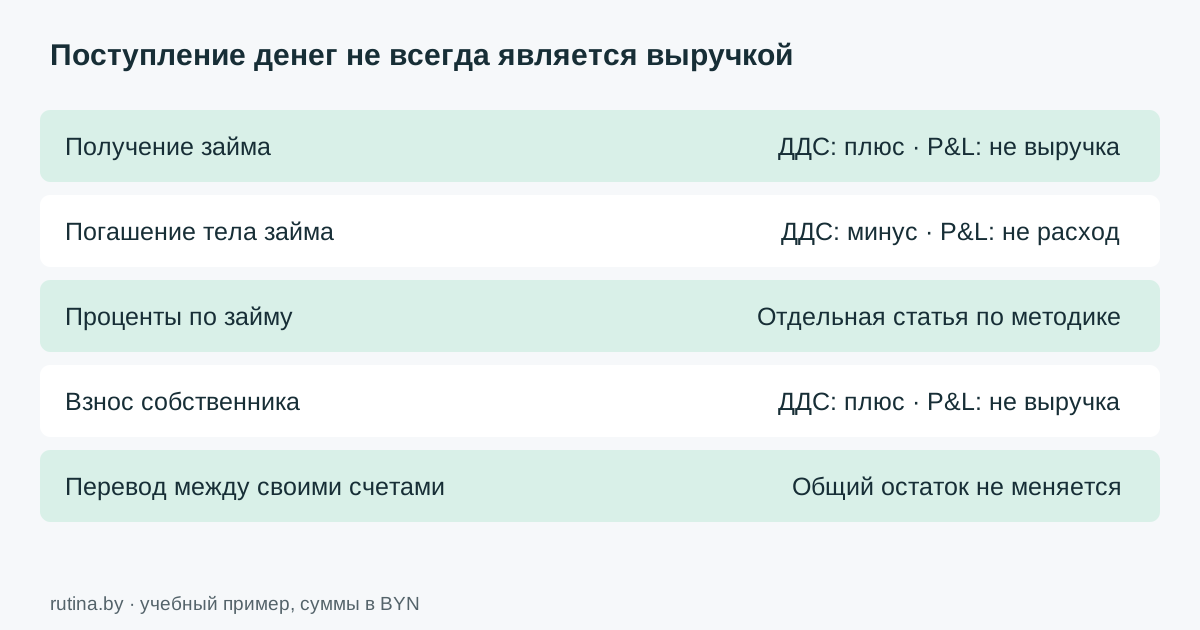
Получение займа увеличивает остаток денег, но не означает, что бизнес заработал эту сумму. В ДДС займ относится к финансовой деятельности; в P&L основная сумма займа не становится выручкой. Погашение тела займа уменьшает деньги, но также не равно расходу на получение прибыли. Проценты рассматриваются отдельно по принятой методике. Такая раздельная классификация нужна даже в небольшой таблице без сложного финансового моделирования.
Взнос собственника и выплата ему денег тоже требуют самостоятельных статей. В противном случае отчёт может показывать рост доходов за счёт личного финансирования или ухудшение операционного результата после распределения ранее заработанной прибыли. Перемещение между своими банковскими счетами вообще не меняет общий объём денег компании. Для каждого спорного типа операции составьте правило: в какой отчёт входит, в каком периоде и с каким знаком.
Предоплату клиента сначала покажите в движении денег. Момент признания выручки зависит от выполнения обязательства и принятой методики. Аналогично аванс поставщику не всегда означает, что расход уже относится к текущему месяцу. Для контроля таких расхождений нужны сведения о задолженности и авансах. Одного списка оплат недостаточно, чтобы корректно собрать полноценный отчёт по начислению.
Как устроить исходные данные для двух отчётов
В реальной системе денежное событие и хозяйственное событие часто происходят в разные даты. Поэтому не обязательно пытаться поместить всю логику в одну строку банковской выписки. Можно вести журнал платежей, журнал продаж и отдельный список обязательств, связывая их идентификатором сделки. Один платёж способен закрывать несколько счетов, а один счёт — оплачиваться частями. Таблица должна учитывать эти связи, иначе результат станет зависеть от ручных догадок.
Минимальные поля платежа — дата, счёт, сумма, валюта, статья и идентификатор сделки. Для продажи дополнительно нужны дата признания выручки, сумма, себестоимость и направление. Если управленческий учёт ведётся по нескольким компаниям, добавьте организацию. Полезно хранить источник каждой записи: имя файла, номер документа или ссылку на выгрузку. Тогда непонятную цифру в итоговом отчёте можно развернуть до первичной операции.
Начните с одной завершённой недели или месяца. Сведите деньги с банком, продажи с исходной системой, остатки товаров с учётными данными. Только после этого переносите шаблон на длительный период. Автоматизация ускоряет согласованную методику, но не заменяет её. Если статьи, даты признания или правила себестоимости меняются каждый месяц, технически безошибочный файл всё равно будет давать несопоставимые результаты.
Как проверять отчёты перед решением собственника
В ДДС контрольное равенство — начальный остаток плюс поступления минус выплаты равняется конечному остатку. В P&L проверьте полноту выручки, правильность себестоимости и отнесение затрат к периоду. Не сравнивайте прибыль и изменение денег как показатели, которые обязаны совпасть. Составьте мост между ними: изменения задолженности и запасов, авансы, вложения в оборудование, финансирование и выплаты собственнику объясняют значительную часть разницы.
Отдельно сверяйте данные по компаниям, счетам и направлениям. Когда общий итог выглядит правдоподобно, противоположные ошибки в двух подразделениях могут взаимно погаситься. Проверяйте крупные разовые операции и периоды без движения. Для отчёта на основе выгрузок сохраняйте дату последнего обновления: решение о платеже по вчерашнему остатку может оказаться ошибочным даже при правильных формулах.
Договоритесь о вопросах, на которые должен отвечать каждый отчёт. Для оценки прибыльности направления нужен P&L с понятным распределением расходов. Для решения о платеже нужен актуальный остаток и прогноз ДДС. Для понимания активов и долгов потребуется управленческий баланс. Когда задача сформулирована заранее, проще выбрать глубину учёта и не превращать простой файл в сложную систему с десятками неиспользуемых показателей.
Демо-файлы и проверка расчётов
Это учебные примеры на вымышленных данных. Они показывают структуру и формулы, а не подтверждённый результат проекта заказчика. Перед использованием замените справочники, даты и начальные остатки, затем сверьте расчёты с банковской выпиской. Файлы не содержат макросов: пересчёт выполняется средствами Excel или Google Таблиц.
Скачать учебный отчёт ДДС в Excel (.xlsx)
Скачать демонстрационный платёжный календарь (.xlsx)
Частые вопросы
Нужно ли добиваться равенства прибыли и остатка денег?
Нет. Прибыль — результат за период, остаток — сумма на конкретный момент. Для объяснения разницы проверяют задолженность, запасы, авансы, инвестиции и финансирование. Сопоставлять показатели можно только с учётом их разных задач.
Достаточно ли выписки для P&L?
Для полноценного метода начисления обычно недостаточно: выписка не показывает неоплаченные продажи, запасы и обязательства. При упрощённой методике нужно явно обозначить ограничения отчёта, чтобы пользователь не принимал денежный поток за прибыль.
С какого отчёта начать?
Если задача — вовремя платить обязательства, начните со сверенного ДДС и прогноза по датам. Если нужно оценить прибыльность, подготовьте P&L с согласованными правилами признания. Затем свяжите их общими справочниками и идентификаторами сделок.
Где посмотреть связанные примеры
Платёжный календарь: описание учебного Excel-файла
Сопоставить ДДС с отчётом о прибыли и убытках
Источники и справка
Microsoft: синтаксис и критерии SUMIFS / СУММЕСЛИМН
Google: SUMIFS в Google Таблицах
Нужна такая задача под ваш бизнес?
Автоматизация управленческого учёта для малого бизнеса →