Почему разрыв возникает у прибыльной компании
Прибыль и деньги на счёте — не одно и то же. Клиенты платят с отсрочкой, а зарплату, аренду и налоги нужно платить в срок. Если крупное поступление сдвинулось на неделю, а платёж поставщику — нет, возникает разрыв, даже когда месяц закрывается в плюс.
Что такое платёжный календарь
Это таблица, где по дням и неделям расписаны ожидаемые поступления и запланированные платежи. На каждый день считается остаток денег: остаток на начало плюс поступления минус выплаты. Календарь показывает, в какой именно день остаток становится отрицательным.
Как он предотвращает разрыв
- Обязательные платежи (налоги, зарплата, аренда) отделяются от тех, что можно перенести.
- Видно заранее, за неделю или две, что в конкретный день будет минус.
- Понятно, какой необязательный платёж передвинуть, чтобы закрыть разрыв.
- Видно, поступление какого клиента критично для платежа — можно попросить оплату раньше.
Календарь не создаёт деньги. Он даёт время принять решение: перенести платёж, ускорить поступление или подготовить кредитную линию — пока есть запас в несколько дней, а не в день платежа.
Минимальная структура
Строки — статьи поступлений и платежей. Столбцы — недели или дни. Отдельная строка «остаток на конец» с подсветкой отрицательных значений. Плановые поступления стоит помечать по вероятности: подтверждённые и ожидаемые.
Связь с ДДС
Платёжный календарь — оперативная часть планирования денег. Отчёт ДДС обобщает фактическое движение по статьям за период. Их удобно связать: факт из календаря попадает в ДДС автоматически, а плановые данные календаря — это часть БДДС.
Кому нужен в первую очередь
Компаниям, где есть отсрочки платежа, сезонность или крупные разовые расходы. Если все продажи по предоплате и расходы равномерные, разрыв маловероятен и календарь можно вести в упрощённом виде.
Пример по дням: неделя в плюсе, вторник в минусе
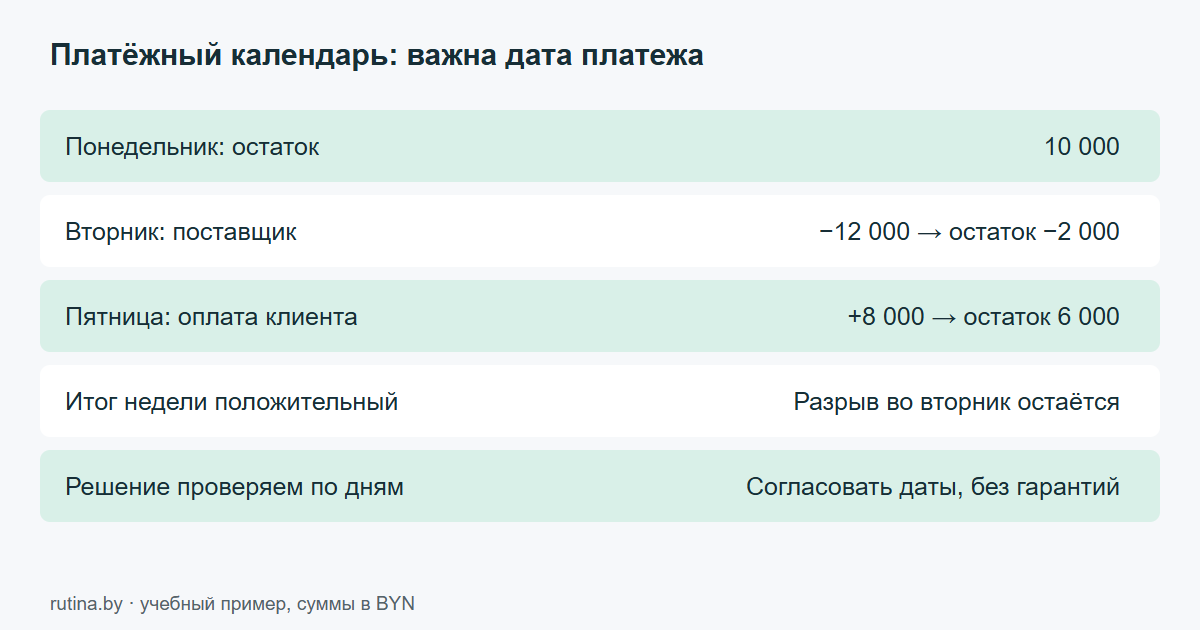
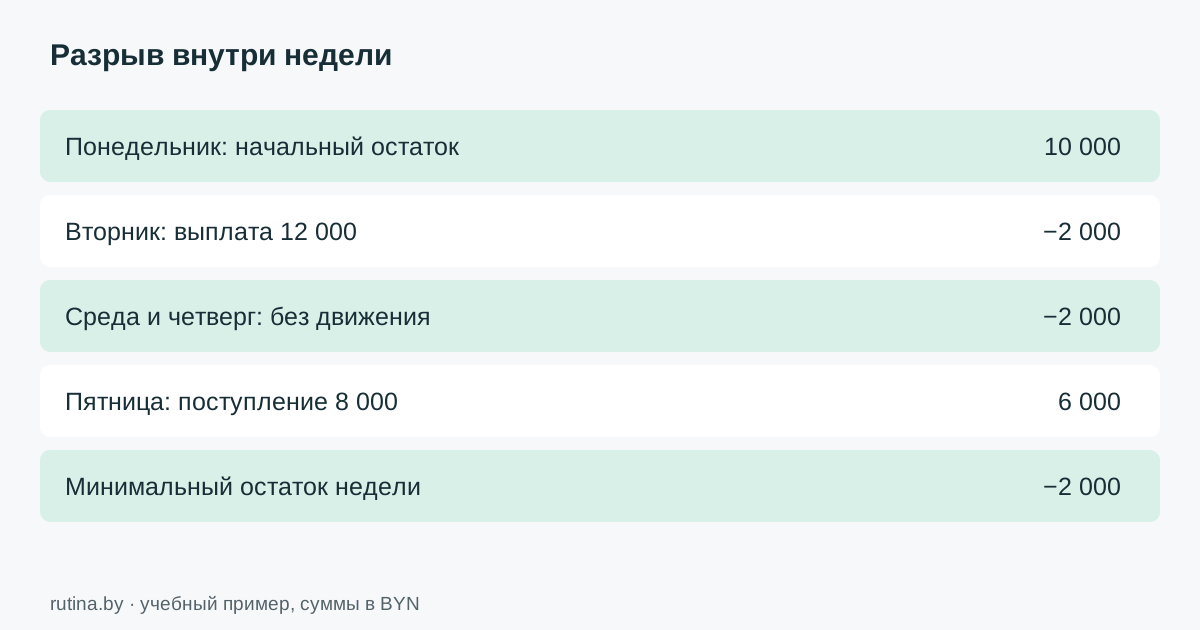
Возьмём вымышленный сценарий в BYN. В понедельник на счёте 10 000. Во вторник нужно оплатить поставщику 12 000, а покупатель обещал перечислить 8 000 в пятницу. По итогам недели останется 6 000, но во вторник прогнозный остаток составит минус 2 000. Недельный или месячный итог скрывает проблему, если не раскрыть даты внутри периода. Поэтому на ближайшем горизонте важны дни, а не только общие обороты.
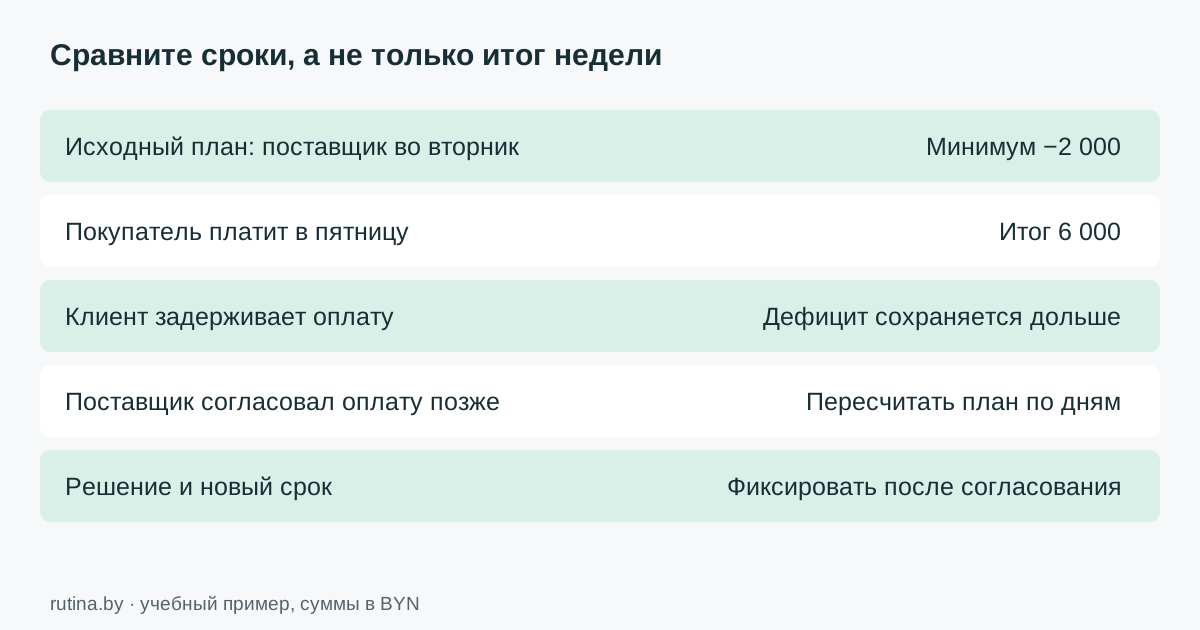
Есть несколько вариантов, которые необходимо согласовать с участниками: разделить выплату поставщику, перенести её часть на пятницу, получить оплату покупателя раньше или использовать заранее одобренный источник финансирования. Календарь помогает сравнить варианты, но не означает, что любой из них доступен. Обязательные сроки налогов и зарплаты нельзя произвольно двигать ради красивого остатка. Реальное решение принимает ответственный за финансы с учётом договоров и обязательств.
После согласования нового срока сохраните исходную дату и причину переноса. Если просто переписать дату платежа, история исчезнет и будет сложно понять, почему план оказался неточным. Помечайте подтверждённые поступления отдельно от ожидаемых. Обещание покупателя, которое ещё не подтверждено, не должно выглядеть таким же надёжным, как деньги, уже поступившие на счёт. Для учебного сценария отрицательный остаток — предупреждение, а не фактическое проведение платежа банком.
Как собрать исходный план на ближайшие недели
Сначала внесите все обязательные выплаты с датами: налоги, зарплату, аренду, обслуживание кредитов и согласованные платежи поставщикам. Затем добавьте поступления, разделив их по степени подтверждения. Для каждой строки нужны контрагент или основание, статья, сумма, счёт, плановая дата и ответственный. Если дата пока неизвестна, такую строку нужно видеть отдельно, а не автоматически распределять на последний день месяца.
Сверьте начальные остатки с банками и кассой в один и тот же момент времени. Не объединяйте деньги, которыми нельзя распоряжаться, с доступным остатком без отдельного пояснения. Например, средства на другом счёте могут потребовать времени для перевода. При нескольких компаниях учитывайте ограничения на перемещение денег между ними. Положительный общий остаток группы не гарантирует возможности оплатить обязательство конкретного юридического лица.
Выберите горизонт по длительности обязательств. Для оперативного решения обычно нужен подробный ближайший период, а дальше можно использовать недели. Это не фиксированное правило для всех предприятий: при ежедневной выручке один горизонт, при редких крупных поступлениях — другой. На странице услуги есть пример структуры; учебный файл показывает расчёт, но реальные статьи и период следует выбирать по собственному процессу.
Сценарии вместо одного чрезмерно оптимистичного прогноза
Подготовьте хотя бы базовый сценарий и вариант задержки основного поступления. В базовом используйте согласованные даты, во втором сдвиньте наиболее чувствительную оплату на несколько дней. Сравните минимальный остаток и первую дату дефицита. Не заменяйте прогноз средним значением между сценариями: средняя сумма на бумаге не является доступными деньгами. Раздельные варианты позволяют видеть, какое событие требует контроля сегодня.
Можно дополнительно задать безопасный резерв. Если собственник хочет сохранять на счёте определённую сумму, подсветка должна срабатывать ниже этого уровня, а не только ниже нуля. Размер резерва зависит от регулярных обязательств и устойчивости поступлений; универсальное число не подойдёт. При вводе нового резерва проверьте, что он применяется ко всем датам прогноза и не вычитается повторно как расход.
У вероятностного плана есть ограничения. Если крупный платёж клиента почти наверняка придёт, но неизвестно в какой день, умножение суммы на вероятность не решает вопрос ликвидности. Лучше показать отдельные даты и условия. Для ключевых поступлений назначьте ответственного, который уточняет статус и обновляет план. Таблица становится полезной, когда изменения доходят до неё вовремя, а не после наступления кассового разрыва.
Обновление факта и разбор отклонений
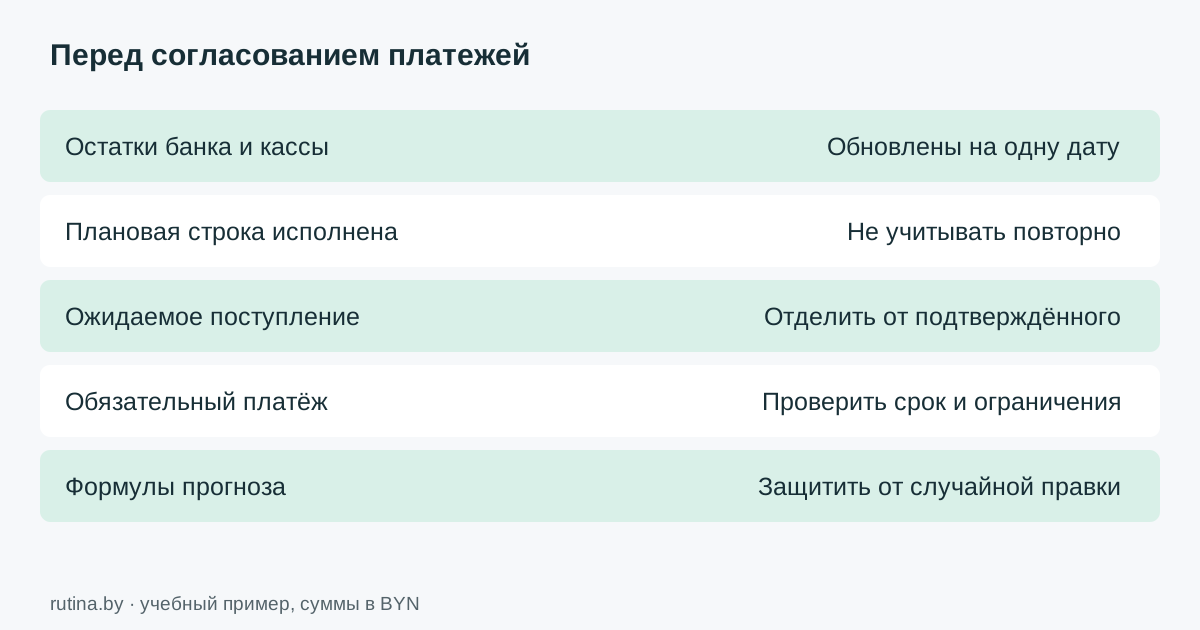
В начале рабочего дня обновите реальные остатки и платежи за предыдущий день. Исполненные плановые строки должны связываться с фактом либо менять статус. Если план продолжает участвовать в прогнозе вместе с фактической оплатой, один и тот же расход вычтется дважды. Для частичной оплаты храните исходную сумму, оплаченную часть и остаток обязательства. Это помогает отличить перенос даты от уменьшения самого платежа.
При разборе отклонений разделяйте изменение суммы и изменение даты. Покупатель мог оплатить полностью, но на неделю позже; для прибыли это одна ситуация, для календаря — другая. Записывайте причину существенного отклонения и уточняйте прогноз. Постепенно это позволит увидеть систематические задержки контрагентов и статьи, которые постоянно приходится добавлять в последний момент. Не превращайте такой анализ в гарантию будущих поступлений.
Перед согласованием платежей проверьте актуальность файла, доступный остаток по нужному счёту и обязательные ограничения. Защитите формулы от случайных изменений и оставьте редактирование только полей плана. Сохраняйте версии или используйте историю изменений Google Таблиц. Инструмент должен помогать обсуждать приоритеты на конкретных цифрах, а решение об оплате и ответственность за него остаются в установленном порядке управления компанией.
Демо-файлы и проверка расчётов
Это учебные примеры на вымышленных данных. Они показывают структуру и формулы, а не подтверждённый результат проекта заказчика. Перед использованием замените справочники, даты и начальные остатки, затем сверьте расчёты с банковской выпиской. Файлы не содержат макросов: пересчёт выполняется средствами Excel или Google Таблиц.
Скачать учебный отчёт ДДС в Excel (.xlsx)
Скачать демонстрационный платёжный календарь (.xlsx)
Частые вопросы
Почему месячный ДДС не показывает проблему вторника?
Поступление в конце месяца может компенсировать раннюю выплату в общем итоге. Календарь раскрывает последовательность денег по дням. Проверять следует минимальный остаток внутри периода, а не только положительную сумму на его конец.
Как часто обновлять календарь?
Частота зависит от изменчивости платежей. При ежедневном согласовании обновляйте факт и ближайший план каждый рабочий день. Если данные загружаются реже, показывайте время последнего обновления и учитывайте риск устаревшего остатка.
Гарантирует ли календарь отсутствие разрыва?
Нет. Он помогает увидеть риск на основе введённых сумм и дат. Неполный план, задержка покупателя или незапланированный расход меняют результат. Поэтому нужны ответственные за обновление, сверка с банком и отдельные сценарии.
Где посмотреть связанные примеры
Платёжный календарь: описание учебного Excel-файла
Сопоставить ДДС с отчётом о прибыли и убытках
Источники и справка
Microsoft: синтаксис и критерии SUMIFS / СУММЕСЛИМН
Google: SUMIFS в Google Таблицах
Нужна такая задача под ваш бизнес?
Автоматизированный платёжный календарь для бизнеса →